


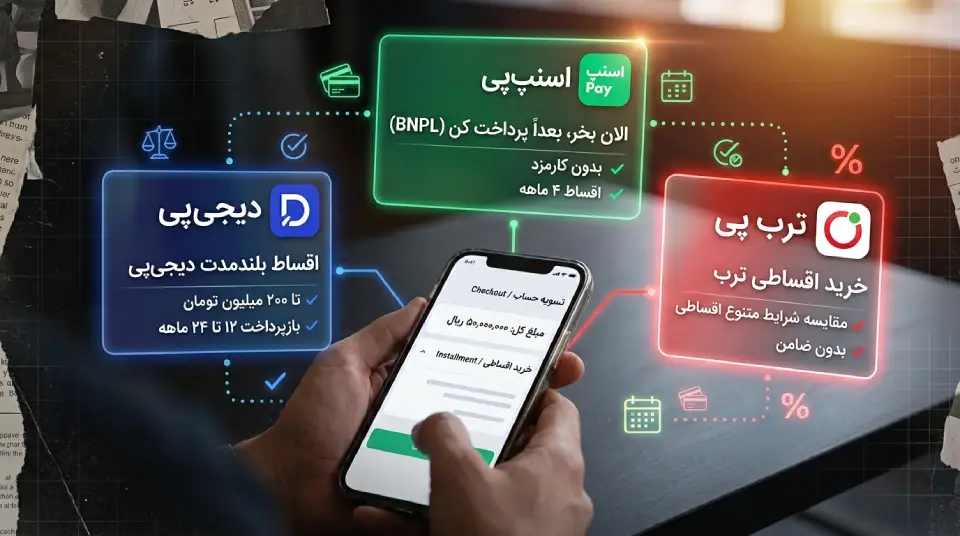
اگر به دنبال انتخاب یک درگاه پرداخت اقساطی برای فروشگاه اینترنتی هستید، مقایسه اسنپپی دیجیپی تربپی فقط با بررسی تعداد اقساط یا سقف اعتبار مشتری کامل نمیشود. کارمزد، زمان تسویه، سقف اعتبار، شرایط پذیرندگی، روش اتصال به سایت، جامعه کاربران و تجربه خرید هم در انتخاب سرویس مناسب تاثیر دارند. در این میان، اسنپپی بیشتر با خرید چهارقسطی و دسترسی به کاربران اکوسیستم اسنپ شناخته میشود، دیجیپی برای خریدهای با مبلغ بالاتر و طرحهای اعتباری متنوعتر گزینه قابل توجهی است و تربپی از مزیت ارتباط با موتور جستوجو و مقایسه قیمت ترب برخوردار است. با این حال، شرایط دقیق همکاری هر فروشگاه باید در قرارداد پذیرندگی مشخص شود.
پیش از بررسی جزئیات، جدول زیر تصویر کلی مقایسه اسنپپی، دیجیپی و تربپی برای فروشگاهها را نشان میدهد:
|
معیار |
اسنپپی |
دیجیپی |
تربپی |
|
مدل اصلی |
خرید اعتباری و BNPL |
خرید اعتباری و طرحهای اقساطی |
خرید اعتباری و اقساطی |
|
تعداد اقساط رایج |
۴ قسط |
بسته به طرح؛ ۴ قسط تا طرحهای بلندمدت |
۴ قسط |
|
سقف اعتبار |
از یک تا ۵۰ میلیون تومان |
۱۰ تا ۵۰ میلیون تومان برای ۴ قسطی و تا ۲۰۰ میلیون تومان برای بلندمدت |
از ۱ تا ۱۰ میلیون تومان |
|
پیشپرداخت |
بسته به طرح و شرایط خرید؛ منابع درباره مقدار آن یکسان نیستند |
بسته به طرح |
معمولاً ۲۵٪ در مدل چهار قسطی |
|
چک یا ضامن |
در اعتبار پایه معمولاً ندارد؛ برای برخی اعتبارهای بالاتر ممکن است ضمانت لازم باشد |
در برخی طرحهای اعتبار بالاتر چک صیادی یا سفته الکترونیکی مطرح است |
در مدل پایه معمولاً بدون چک و ضامن |
|
کارمزد فروشنده |
۱۰ تا ۱۵٪؛ بستگی به دستهبندی محصول |
به تناسب هر صنف متفاوت است |
تسویه یکماهه ۲۰٪، تسویه دوماهه ۱۲٪ و تسویه چهارماهه ۶٪ |
|
زمان تسویه |
از یک ماه شروع میشود؛ بستگی به قرارداد همکاری دارد |
از یک ماه شروع میشود؛ بستگی به قرارداد همکاری دارد |
از یک ماه شروع میشود؛ بستگی به قرارداد همکاری دارد |
|
جامعه کاربری |
کاربران اکوسیستم اسنپ |
کاربران دیجیپی و اکوسیستم دیجیکالا |
کاربران ترب و خریداران در حال مقایسه قیمت |
|
اتصال به فروشگاه |
API و پنل پذیرندگان |
امکان اتصال به فروشگاه اینترنتی |
امکان اتصال فنی به فروشگاه |
|
نقطه قوت اصلی برای فروشگاه |
دسترسی به کاربران اسنپ و خرید چهار قسطی |
اعتبار بالاتر و اقساط متنوعتر |
ارتباط مستقیم با جستوجو و مقایسه قیمت ترب |
BNPL مخفف Buy Now, Pay Later و به معنی «الان بخر، بعداً پرداخت کن» است. در این مدل، مشتری لازم نیست کل مبلغ کالا را در لحظه خرید پرداخت کند و میتواند هزینه را طبق شرایط سرویس اعتباری در چند مرحله بپردازد. برای فروشگاه اینترنتی، اهمیت BNPL در این است که قیمت بالای کالا میتواند یکی از موانع تصمیمگیری مشتری باشد. وقتی مشتری امکان پرداخت مرحلهای داشته باشد، فشار پرداخت یکجای مبلغ کاهش پیدا میکند و فروشگاه میتواند گزینه دیگری برای تکمیل خرید در اختیار او قرار دهد. البته فعالسازی BNPL بهتنهایی تضمینکننده افزایش فروش نیست و تجربه کلی سایت، سرعت، اعتماد و سادگی فرآیند نهاییسازی خرید نیز اهمیت دارد.
در فروش اقساطی سنتی، فروشگاه معمولا باید خودش فرآیند اعتبارسنجی، دریافت اقساط و پیگیری پرداخت مشتری را مدیریت کند. در مدل BNPL، سرویس اعتباری این بخش از فرآیند را مدیریت میکند و فروشگاه امکان پرداخت اقساطی را بدون راهاندازی سیستم داخلی اعتباردهی در اختیار مشتری قرار میدهد. این تفاوت برای فروشگاههایی که نمیخواهند درگیر وصول اقساط مشتریان شوند اهمیت زیادی دارد.
اسنپپی سرویس اعتباری گروه اسنپ است که امکان خرید اعتباری و اقساطی را برای کاربران فراهم میکند. مدل رایج آن برای خرید کالا چهار قسط است و اعتبار پایه میتواند بدون چک، سفته یا ضامن ارائه شود؛ البته فعالشدن اعتبار به واجد شرایط بودن کاربر بستگی دارد. از طرف فروشنده، امکان همکاری و اتصال فروشگاه به سرویس اسنپپی وجود دارد و پس از انجام خرید، پرداخت اقساط توسط مشتری در چارچوب سرویس انجام میشود. همچنین امکان استفاده از اسنپپی در خریدهای آنلاین و حضوری وجود دارد.
دیجیپی زیرمجموعه دیجیکالا و یک سرویس مالی و اعتباری است که امکان خرید اعتباری را در دیجیکالا و شبکهای از فروشگاههای طرف قرارداد فراهم میکند. مزیت مهم دیجیپی در مقایسه با مدل پایه دو سرویس دیگر، تنوع بیشتر طرحهای اعتباری و امکان استفاده از اعتبارهای بالاتر است. دیجیپی برای برخی طرحها امکان بازپرداخت طولانیتر از چهار قسط را فراهم میکند و در اعتبارهای بالاتر، چک صیادی یا سفته الکترونیکی میتواند بخشی از شرایط دریافت اعتبار باشد.
تربپی سرویس خرید اعتباری وابسته به ترب است که خرید اقساطی را در ارتباط با شبکه فروشگاههای موجود در اکوسیستم ترب فراهم میکند. یکی از مهمترین تفاوتهای آن با دو سرویس دیگر، ارتباط مستقیم با فرآیند جستوجو و مقایسه قیمت در ترب است.
در مدل رایج تربپی، خرید در چهار قسط انجام میشود و ۲۵ درصد مبلغ در ابتدا و سه قسط بعدی بهصورت ماهانه پرداخت میشود.
در زمینه کارمزد اسنپپی، دیجیپی و تربپی برای فروشندهها، اعداد برای گروههای مختلف کالایی متفاوت است. بررسیهای ما در مارکیتومگ نشان میدهد که هر سه این ارائهکنندگان سرویسهای پرداخت اقساطی و اعتباری، برای گروههای مختلف کالایی اعداد متفاوتی را به عنوان کارمزد دریافتی از فروشنده اعلام کردهاند. با این حال موضوع دیگری که در این میان اهمیت دارد، قرارداد همکاری فروشنده با اسنپ، دیجی یا ترب است؛ موضوعی که باز هم میتواند روی عدد نهایی کارمزد تأثیر داشته باشد.
اطلاعات موجود نشان میدهد:
بنابراین هنگام مقایسه، فقط درصد کارمزد را نبینید و حتماً زمان تسویه و مبلغی را که در نهایت به حساب فروشگاه واریز میشود نیز در نظر بگیرید.
زمان تسویه اسنپپی، دیجیپی و تربپی یکی از مهمترین تفاوتها برای فروشگاههایی است که گردش نقدینگی بالایی دارند. در این بخش هم شاهد این موضوع هستیم که هر کدام از ارائهکنندگان اشاره شده برای کسب و کارهای مختلف بسته به قراردادی که دارند، متفاوت است. با این حال هر سرویس یعنی اسنپپی، دیجیپی و تربپی بازه زمانی یک ماهه را برای شروع تسویه حساب اعلام کردهاند اما به این موضوع هم اشاره داشتهاند که این بازه زمانی ممکن است نسبت به همکاری شما، تفاوتهایی داشته باشد.
سقف اعتباری که مشتری میگیرد برای همه کاربران یکسان نیست و اعتبارسنجی، سابقه پرداخت و شرایط مالی فرد در تعیین آن نقش دارد.
بنابراین از نظر ظرفیت خریدهای بزرگ، دیجیپی گزینه مناسبتری است؛ در حالی که تربپی در مدل پایه برای خریدهای کوچکتر محدودتر است.
اعتبار مشتری عدد ثابتی نیست. سابقه پرداخت، وضعیت اعتباری و شرایط مالی کاربر میتواند روی میزان اعتبار قابل استفاده تأثیر بگذارد. به همین دلیل فروشگاه نباید صرفاً بر اساس سقف اسمی سرویس تصمیم بگیرد؛ مهمتر این است که بخش قابل توجهی از مشتریان هدف فروشگاه واقعاً چه میزان اعتبار دریافت میکنند.
تعداد اقساط اسنپپی، تعداد اقساط دیجیپی و تعداد اقساط تربپی یکی از تفاوتهای اصلی این سه سرویس است. اسنپپی و تربپی عمدتاً با مدل چهارقسطی شناخته میشوند. در دیجیپی، بسته به طرح اعتباری، امکان استفاده از مدلهای کوتاهمدت تا طرحهای بلندمدتتر وجود دارد.
|
سرویس |
مدل رایج بازپرداخت |
|
دیجیپی |
۴ قسط |
|
اسنپپی |
بسته به طرح؛ از مدلهای کوتاهمدت تا طرحهای ۱۲ ماهه |
|
تربپی |
۴ قسط |
اگر معیار اصلی، امکان استفاده از اعتبار بالاتر و بازپرداخت طولانیتر باشد، دیجیپی گزینه مناسبتری برای خریدهای بزرگتر است. در مقابل، مدل چهارقسطی اسنپپی و تربپی برای خریدهای متوسط و مدلهایی با بازپرداخت کوتاهتر مناسبتر به نظر میرسد.
اسنپپی و تربپی فرآیند سادهتری برای فعالسازی اعتبار پایه دارند و دیجیپی برای اعتبارهای بالاتر میتواند نیازمند اعتبارسنجی بانکی و ارائه ضمانت باشد. برای فروشگاه، این موضوع مهم است؛ زیرا هرچه فرآیند دریافت اعتبار برای مشتری پیچیدهتر باشد، احتمال رهاکردن فرآیند قبل از خرید نیز میتواند بیشتر شود.
اسنپپی علاوه بر خرید آنلاین، امکان استفاده در فروشگاههای حضوری طرف قرارداد را نیز دارد. تربپی نیز شبکهای از فروشگاههای آنلاین و حضوری را پوشش میدهد. درباره پوشش حضوری دیجیپی، شرایط و شبکه پذیرندگان آن باید در زمان همکاری بررسی شود.
هر سه سرویس برای فروشگاههای اینترنتی امکان ارائه پرداخت اعتباری دارند. تفاوت اصلی در اکوسیستم هر سرویس است:
شرایط عمومی پذیرندگی شامل ثبت درخواست، بررسی کسبوکار و تأیید همکاری است. جزئیات مدارک موردنیاز هر سرویس میتواند متفاوت باشد. در نتیجه فروشگاه بهتر است فهرست مدارک لازم را هنگام ثبت درخواست از خود سرویس دریافت کند. با این حال به جز مواردی همچون مدارک هویتی باید ارائه مدارک مرتبط به شرایط کسب و کار خود از دید قانونی را نیز آماده ارائه داشته باشید.
فرآیند کلی شامل ثبت درخواست همکاری، بررسی شرایط فروشگاه و در صورت تأیید، اتصال فروشگاه به سرویس اعتباری است. برای تربپی نیز بررسی درخواست میتواند حدود ۴۸ ساعت زمان ببرد، اما زمان نهایی بررسی برای همه فروشگاهها یکسان نیست.
در مدل BNPL، یکی از مزیتهای اصلی برای فروشگاه این است که فروشنده مجبور نیست مانند فروش اقساطی سنتی خودش اقساط مشتری را ماهبهماه وصول کند. مدیریت پرداخت اقساط توسط سرویس اعتباری انجام میشود.
نمیتوان برای هر سه سرویس یک حکم قطعی درباره انتقال کامل ریسک نکول ارائه کرد. بنابراین عبارتهایی مانند «تمام ریسک نکول صددرصد با سرویس است» بدون مشاهده قرارداد پذیرندگی قابل اتکا نیست. فروشگاه باید در قرارداد مشخص کند در صورت نکول، لغو تراکنش یا اختلاف با مشتری چه مسئولیتی خواهد داشت.
در مدل BNPL، مدیریت بازپرداخت اقساط از فرآیند فروشگاه جدا میشود و سرویس اعتباری پرداختهای مشتری را مدیریت میکند. با این حال، مسئولیتهای فروشگاه در مواردی مانند سفارش، تحویل، لغو و مرجوعی تابع قرارداد پذیرندگی است.
شرایط لغو و مرجوعی خرید اقساطی میتواند تابع قوانین فروشگاه و سیاست سرویس اعتباری باشد.
در صورت لغو یا مرجوعی، نحوه برگشت مبلغ و آزادشدن اعتبار مشتری به سیاست سرویس و قرارداد فروشگاه بستگی دارد.
این حالت نیازمند بررسی قوانین همان سرویس است. بنابراین فروشگاه قبل از فعالکردن BNPL باید مشخصاً بپرسد اگر مشتری پس از پرداخت یک یا چند قسط کالا را مرجوع کند، تسویه، بازپرداخت و اعتبار مشتری چگونه اصلاح میشود.
مزایا:
محدودیتها:
مزایا:
محدودیتها:
مزایا:
محدودیتها:
پاسخ سوال اسنپپی یا دیجیپی یا تربپی به نوع کسبوکار شما بستگی دارد و نمیتوان یک سرویس را برای همه فروشگاهها بهترین دانست.
برای فروشگاههایی که موبایل، لپتاپ، لوازم خانگی یا کالاهای گرانتر میفروشند، دیجیپی به دلیل امکان اعتبار بالاتر و طرحهای بازپرداخت طولانیتر، گزینه قابل بررسیتری است.
برای فروشگاههای کوچکتر، تربپی میتواند بهدلیل ارتباط با موتور جستوجوی ترب و فرآیند نسبتاً ساده همکاری جذاب باشد. اسنپپی نیز برای فروشگاههایی که مشتریان آنها از اکوسیستم اسنپ استفاده میکنند، گزینه مناسبی است.
برای فروشگاههای پرتراکنش، بهتر است علاوه بر تعداد کاربران، زمان تسویه و کارمزد قرارداد را محاسبه کنید. اگر دو سرویس مشتری مشابهی برای شما ایجاد کنند اما یکی تسویه دیرتری داشته باشد، اختلاف نقدینگی میتواند در مقیاس بالا قابل توجه باشد.
تربپی و دیجیپی بازه تسویه کوتاهتری نسبت به بازه طولانیتر اسنپپی دارند. با این حال، زمان قطعی باید از قرارداد پذیرندگی مشخص شود.
در این حالت، فقط خود درگاه را مقایسه نکنید؛ اکوسیستم سرویس را هم در نظر بگیرید. اسنپپی به جامعه کاربران اسنپ متصل است، دیجیپی به اکوسیستم دیجیکالا و شبکه پذیرندگان خود دسترسی دارد و تربپی مشتریانی را پوشش میدهد که در حال جستوجو و مقایسه قیمت کالا هستند. بنابراین اینکه کدام سرویس مشتری بیشتری برای شما ایجاد میکند، به دسته کالا و کانال جذب مشتری فروشگاه شما بستگی دارد.
هر سه سرویس امکان اتصال به فروشگاههای اینترنتی را دارند، اما درباره اینکه هر فروشگاه مشخصاً میتواند هر سه را بهصورت همزمان فعال کند، شرایط قرارداد یا محدودیت انحصاری وجود دارد یا نه، باید از هر سرویس استعلام شود. بنابراین پاسخ قطعی باید از شرایط پذیرندگی هر سرویس و قرارداد فروشگاه مشخص شود.
اگر قراردادها اجازه دهند، فعالبودن چند سرویس میتواند انتخاب بیشتری در اختیار مشتری قرار دهد و به فروشگاه اجازه دهد مشتریان با اعتبارهای متفاوت را پوشش دهد. برای مثال، یک مشتری ممکن است در اسنپپی اعتبار کافی داشته باشد اما در تربپی اعتبار کافی نداشته باشد. ارائه چند گزینه میتواند احتمال استفاده از پرداخت اعتباری را افزایش دهد.
از طرف دیگر، چند گزینه پرداخت میتواند Checkout را پیچیدهتر کند و مدیریت مالی و پشتیبانی سفارشها را افزایش دهد. همچنین فروشگاه باید برای هر سرویس، کارمزد، زمان تسویه، فرآیند مرجوعی، گزارشگیری و پشتیبانی را جداگانه مدیریت کند.
قبل از انتخاب بین تربپی یا اسنپپی یا دیجیپی این موارد را از هر سرویس بهصورت کتبی دریافت کنید:
در مقایسه دیجیپی و اسنپپی و تربپی نمیتوان یک برنده مطلق تعیین کرد؛ زیرا هر سرویس نقطه قوت متفاوتی دارد. اگر فروشگاه شما به دنبال یک مدل چهارقسطی و دسترسی به کاربران اکوسیستم اسنپ است، اسنپپی گزینهای قابل بررسی است. اگر کالاهای گرانقیمت میفروشید و سقف اعتبار بالاتر و بازپرداخت طولانیتر برایتان اهمیت دارد، دیجیپی مزیت بیشتری دارد. اگر بخش قابل توجهی از مشتریان شما از ترب وارد میشوند یا مقایسه قیمت بخش مهمی از مسیر خرید شماست، تربپی میتواند گزینه جذابی باشد. اما برای فروشنده، انتخاب نهایی نباید فقط بر اساس «تعداد اقساط» یا «سقف اعتبار» انجام شود. کارمزد، زمان تسویه، میزان فروش ایجادشده، شرایط مرجوعی، مسئولیت نکول و هزینه اتصال فنی باید در کنار هم بررسی شوند.
در نهایت، اگر میپرسید «تفاوت اسنپپی دیجیپی تربپی چیست؟»، پاسخ کوتاه این است: اسنپپی بیشتر بر جامعه کاربران اسنپ و خرید اعتباری چهارقسطی تکیه دارد، دیجیپی انعطاف و ظرفیت بیشتری برای اعتبارهای بالاتر ارائه میکند و تربپی مزیت خود را از ترکیب خرید اقساطی با جستوجو و مقایسه قیمت در ترب میگیرد. بنابراین بهترین درگاه اقساطی برای فروشگاه شما سرویسی است که هم از نظر اقتصادی شرایط مناسبی داشته باشد و هم مشتریان واقعی بیشتری برای محصولات شما ایجاد کند.
برای خواندن ادامه محتوا اطلاعات را وارد کنید


