


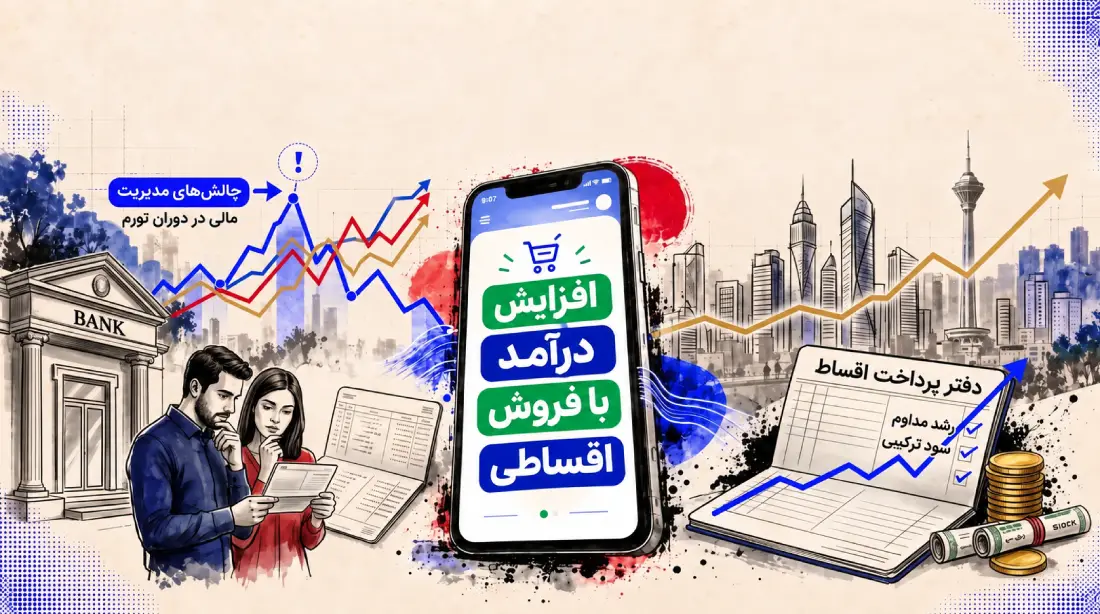
فروش قسطی میتواند با کاهش فشار پرداخت یکجای قیمت کالا، نرخ تبدیل، میانگین ارزش سفارش و فروش محصولات گرانقیمت را افزایش دهد؛ اما نتیجه آن برای همه فروشگاهها یکسان نیست. فروش اقساطی در فروشگاه اینترنتی زمانی به افزایش فروش منجر میشود که در کنار قیمتگذاری، تجربه کاربری، اعتمادسازی، انتخاب سرویس اعتباری مناسب و تحلیل دقیق هزینهها اجرا شود.
به گزارش مارکیتومگ، افزایش قیمت کالاها باعث شده فاصله میان «نیاز به خرید» و «توان پرداخت» برای بسیاری از مشتریان بیشتر شود. ممکن است کاربر محصولی را بخواهد، قیمت آن را مناسب بداند و حتی به خرید آن نیاز داشته باشد، اما پرداخت کل مبلغ در یک مرحله باعث شود خرید را به آینده موکول کند. اینجاست که فروش اقساطی میتواند به یک ابزار فروش تبدیل شود.
فروش قسطی یعنی مشتری کالا یا خدمت را دریافت میکند، اما هزینه آن را به جای پرداخت کامل در زمان خرید، در چند مرحله و طبق یک برنامه مشخص میپردازد. در مدل سنتی، فروشنده معمولاً خودش شرایط اقساط را تعیین میکند، اعتبار مشتری را بررسی میکند، ضمانت میگیرد و سررسیدها را پیگیری میکند. برای مثال ممکن است فروشنده کالا را با دریافت پیشپرداخت و چند فقره چک به مشتری تحویل دهد.
اما در مدلهای جدید، فروشگاه میتواند از سرویسهای اعتباری و BNPL استفاده کند. در این حالت، بخش مهمی از فرآیند اعتبارسنجی و مدیریت پرداخت توسط ارائهدهنده سرویس انجام میشود و مشتری هنگام خرید، گزینه اعتباری را انتخاب میکند. بنابراین فروش قسطی فقط یک روش دریافت پول نیست؛ بلکه میتواند بخشی از استراتژی فروش و تجربه خرید فروشگاه باشد.
این دو اصطلاح به یکدیگر نزدیکاند، اما دقیقاً یک مفهوم نیستند. فروش قسطی بیشتر به شیوه پرداخت اشاره دارد؛ یعنی مبلغ خرید در چند مرحله و طی یک دوره زمانی پرداخت میشود. فروش اعتباری بیشتر به این موضوع اشاره دارد که مشتری برای خرید، اعتبار دریافت میکند و سپس طبق شرایط تعیینشده بدهی خود را پرداخت میکند. این پرداخت ممکن است یکجا در آینده یا در چند قسط انجام شود.
در مدلهای BNPL نیز معمولاً مشتری ابتدا اعتبار دریافت میکند، خرید را انجام میدهد و بازپرداخت را طبق برنامه سرویس اعتباری انجام میدهد. در نتیجه میتوان گفت فروش قسطی یکی از شکلهای فروش اعتباری است، اما هر خرید اعتباری الزاماً فروش اقساطی بلندمدت نیست.
مهمترین دلیل، کاهش یکی از موانع اصلی خرید یعنی پرداخت مبلغ بالا در یک مرحله است. فرض کنید قیمت یک محصول ۳۰ میلیون تومان باشد. ممکن است مشتری توان پرداخت ۳۰ میلیون تومان را نداشته باشد، اما پرداخت چند میلیون تومان در هر دوره برای او امکانپذیر باشد. در این شرایط، فروش اقساطی میتواند مشتریای را که در حالت عادی خرید نمیکرد، وارد مسیر خرید کند. مهمترین دلایل استفاده از فروش اقساطی شامل موارد زیر میشود که البته هیچکدام از این موارد تضمینشده نیستند. اثر واقعی باید با دادههای فروشگاه اندازهگیری شود.
بله، فروش قسطی میتواند فروش سایت را افزایش دهد؛ اما نه برای همه فروشگاهها و نه صرفاً با فعال کردن یک گزینه پرداخت.
مکانیسم اصلی افزایش فروش را میتوان در چند مرحله دید:
پرداخت کامل سخت است ← مشتری خرید را به تعویق میاندازد ← پرداخت مرحلهای مانع مالی را کاهش میدهد ← احتمال تکمیل خرید افزایش پیدا میکند.
از طرف دیگر، فروش اقساطی میتواند روی ارزش سفارش نیز اثر بگذارد. مشتریای که پرداخت کامل یک محصول گرانقیمت برایش دشوار است، ممکن است با امکان پرداخت مرحلهای محصول کاملتر یا گرانتری را انتخاب کند. برای همین، هنگام بررسی افزایش فروش با فروش اقساطی فقط نباید تعداد سفارشها را نگاه کرد. نرخ تبدیل، میانگین ارزش سفارش، نرخ رها شدن سبد و سود خالص نیز اهمیت دارند. به عنوان مثال، اگر تعداد سفارشها ۲۰ درصد افزایش پیدا کند اما کارمزد سرویس اعتباری، تخفیفهای اضافی و هزینههای عملیاتی باعث کاهش حاشیه سود شوند، نمیتوان صرفاً بر اساس افزایش تعداد سفارش گفت فروش اقساطی موفق بوده است.
فرض کنید ۱۰ هزار نفر صفحه یک محصول را مشاهده میکنند. اگر قیمت محصول بالا باشد، بخشی از این کاربران با وجود علاقه به خرید، آن را به سبد اضافه نمیکنند یا در مرحله پرداخت منصرف میشوند. حالا فروشگاه گزینهای مانند «پرداخت در چند مرحله» را در اختیار مشتری قرار میدهد. در این حالت، قیمت ذهنی خرید برای مشتری از «پرداخت کامل مبلغ در امروز» به «پرداخت مبلغ کمتر در چند مرحله» تغییر میکند. همین تغییر میتواند مانع مالی تصمیم خرید را کاهش دهد.
به همین دلیل، یکی از مهمترین شاخصهایی که باید بعد از اجرای فروش اقساطی بررسی شود، نرخ تبدیل است. اگر نرخ تبدیل قبل و بعد از فعالسازی گزینه اقساطی را مقایسه کنید، میتوانید متوجه شوید آیا این روش واقعاً کاربران بیشتری را به مشتری تبدیل کرده است یا خیر.
اثر فروش اقساطی فقط به تعداد مشتریان محدود نمیشود. یکی از اتفاقات احتمالی، افزایش میانگین ارزش سفارش است. برای مثال، مشتری ممکن است هنگام پرداخت نقدی به دنبال یک گوشی ۲۰ میلیون تومانی باشد، اما اگر امکان پرداخت مرحلهای داشته باشد، مدل ۲۵ یا ۳۰ میلیون تومانی را نیز بررسی کند. در نتیجه فروش اقساطی میتواند دو اثر همزمان ایجاد کند:
البته این اثر به نوع کالا، اختلاف قیمت محصولات، قدرت خرید مخاطبان و شرایط اعتبار بستگی دارد.
در این مدل، فروشنده خودش شرایط فروش را تعیین میکند و مسئولیت اعتبارسنجی، دریافت ضمانت، ثبت قرارداد و پیگیری پرداختها را بر عهده دارد. این روش میتواند برای فروشگاههایی با تعداد محدود مشتری و فرآیندهای کنترلشده قابل اجرا باشد، اما با افزایش تعداد سفارشها مدیریت آن دشوارتر میشود.
در این مدل، فروشگاه با یک ارائهدهنده اعتبار همکاری میکند. مشتری در مرحله پرداخت گزینه اعتباری را انتخاب میکند و پس از تأیید شرایط، خرید انجام میشود. مزیت این روش این است که بخش مهمی از فرآیند اعتبارسنجی و مدیریت بازپرداخت میتواند خارج از ساختار داخلی فروشگاه انجام شود.
فروشگاههای بزرگتر ممکن است به سراغ راهکارهای اختصاصی بروند و سیستم فروش، حسابداری، اعتبارسنجی و پرداخت را با ساختار داخلی خود هماهنگ کنند. این مدل کنترل بیشتری ایجاد میکند، اما به زیرساخت فنی و مالی قویتری نیاز دارد.
BNPL مخفف Buy Now, Pay Later به معنی «الان بخر، بعداً پرداخت کن» است. در این مدل، مشتری محصول را خریداری میکند اما پرداخت آن طبق شرایط سرویس اعتباری در آینده یا در چند مرحله انجام میشود. برای فروشنده، مهمترین مزیت BNPL این است که بدون ایجاد یک سیستم کامل اعتباردهی در داخل فروشگاه، میتواند گزینه پرداخت اعتباری را در اختیار مشتری قرار دهد. مزایای احتمالی آن عبارتاند از:
اما فروشنده باید قبل از همکاری مشخص کند کارمزد، نحوه تسویه، مسئولیت نکول، شرایط مرجوعی و الزامات فنی چگونه تعریف شدهاند.
اسنپپی، دیجیپی و تارا همگی در حوزه خدمات اعتباری و خرید منعطف فعالیت میکنند، اما شرایط اعتبار، شبکه پذیرندگان، مدلهای خرید، سقف اعتبار، دوره بازپرداخت و شرایط همکاری با فروشگاهها میتواند میان آنها متفاوت باشد. بنابراین نباید صرفاً بر اساس نام سرویس تصمیم گرفت. برای فروشنده، مهمتر از نام پلتفرم این است که بررسی کند:
فروش اقساطی معمولاً زمانی جذابتر است که قیمت محصول نسبتاً بالا باشد و پرداخت کامل آن برای بخشی از مخاطبان مانع خرید ایجاد کند. مناسبترین گروهها میتوانند شامل موارد زیر باشند:
در مقابل، برای محصولاتی با قیمت بسیار پایین، حاشیه سود کم یا خریدهای کاملاً روزمره، ممکن است هزینه و پیچیدگی اجرای مدل اقساطی ارزش اقتصادی کافی نداشته باشد. البته این یک قانون قطعی نیست و باید بر اساس رفتار مشتریان هر فروشگاه تصمیم گرفت.
بله، اما فروشگاه کوچک لزوماً نباید از ابتدا سیستم اقساطی اختصاصی راهاندازی کند. برای یک فروشگاه کوچک، همکاری با سرویسهای اعتباری میتواند سادهتر از ساختن سیستم اعتبارسنجی و پیگیری اقساط داخلی باشد. قبل از اجرا، بهتر است این موارد بررسی شوند:
اگر پاسخ این محاسبات مثبت باشد، حتی فروشگاه کوچک نیز میتواند از فروش اقساطی به عنوان یک ابزار رشد استفاده کند.
برای این سؤال نمیتوان یک عدد ثابت ارائه کرد. کارمزد به ارائهدهنده سرویس، نوع قرارداد، دسته محصول، حجم فروش، شرایط تسویه، نوع اعتبار و مدل همکاری بستگی دارد و ممکن است در قراردادهای مختلف متفاوت باشد. بنابراین استفاده از یک عدد عمومی به عنوان «کارمزد اسنپپی»، «کارمزد دیجیپی» یا «کارمزد تارا» میتواند گمراهکننده باشد.
فروشگاه باید قبل از فعالسازی سرویس، هزینه واقعی هر سفارش را محاسبه کند. برای مثال اگر قیمت فروش کالا ۱۰ میلیون تومان باشد، فروشنده باید علاوه بر قیمت خرید و هزینههای معمول، هزینه سرویس اعتباری و سایر هزینههای مرتبط را نیز در محاسبه سود خود وارد کند.
زمان تسویه نیز یک عدد ثابت برای همه سرویسها نیست. در برخی مدلها ممکن است فروشنده طبق قرارداد، وجه خود را پس از انجام تراکنش دریافت کند و در برخی مدلها شرایط تسویه متفاوت باشد. به همین دلیل قبل از فعال کردن فروش اقساطی باید دقیقاً مشخص شود زمان تسویه، مبلغ تسویه، کسورات، شرایط لغو و شرایط مرجوعی چه هستند. این موضوع برای فروشگاههای کوچک اهمیت بیشتری دارد؛ زیرا جریان نقدینگی میتواند مستقیماً روی توانایی تامین موجودی اثر بگذارد.
پاسخ به مدل فروش بستگی دارد. اگر فروشگاه مستقیماً به مشتری قسط بدهد، مسئولیت ریسک اعتباری و پیگیری بدهی تا حد زیادی بر عهده فروشنده است. اما در مدلهای BNPL و پلتفرمهای اعتباری، بخشی از فرآیند اعتبارسنجی و مدیریت بازپرداخت توسط ارائهدهنده سرویس انجام میشود. با این حال، نباید فرض کرد که در تمام قراردادها ریسک نکول بهطور کامل به پلتفرم منتقل میشود. بنابراین فروشنده باید در قرارداد دقیقاً بررسی کند در صورت عدم پرداخت مشتری، چه کسی زیان را متحمل میشود؟ این یکی از مهمترین سؤالات قبل از شروع همکاری است.
مرجوعی در فروش اقساطی باید جداگانه در فرآیند فروشگاه تعریف شود. فروشنده باید مشخص کند اگر مشتری سفارش را لغو یا کالا را مرجوع کرد:
این موارد باید قبل از اجرا با ارائهدهنده سرویس مشخص شوند و نباید صرفاً بر اساس تجربه فروش نقدی فرض شوند.
مهمترین سؤال بعد از اجرای فروش اقساطی همین است. صرفاً افزایش تعداد سفارشها کافی نیست. قبل از اجرای طرح، حداقل این شاخصها را ثبت کنید:
بعد از اجرای فروش اقساطی، همین شاخصها را با دوره قبل مقایسه کنید.
برای مثال اگر قبل از اجرای طرح نرخ تبدیل سایت ۲ درصد بوده و بعد از اجرای آن به ۲.۵ درصد رسیده، باید بررسی کنید این رشد دقیقاً چه میزان فروش اضافه ایجاد کرده است. همچنین باید مشخص شود چه مقدار از فروش جدید از مشتریانی آمده که بدون گزینه اقساطی احتمالاً خرید نمیکردند.
میتوان به شکل ساده از این منطق استفاده کرد:
سود افزایشی فروش اقساطی = سود حاصل از فروش اضافهشده − کارمزد و هزینههای اضافی − هزینههای ناشی از ریسک و عملیات
اگر فروش بیشتر باشد اما سود افزایشی ایجاد نشود، فروش اقساطی الزاماً یک استراتژی موفق نیست.
اثر فروش اقساطی فقط به همان سفارش محدود نمیشود. اگر مشتری تجربه خوبی از خرید داشته باشد، احتمال دارد فروشگاه را برای خریدهای بعدی نیز در نظر بگیرد. تجربه ساده، شرایط شفاف و امکان پرداخت متناسب با توان مالی میتواند رضایت مشتری را افزایش دهد. از طرف دیگر، مشتری راضی ممکن است تجربه خود را با دیگران نیز به اشتراک بگذارد.
بنابراین فروش اقساطی در صورت اجرای درست میتواند علاوه بر فروش کوتاهمدت، به جذب و نگهداری مشتری نیز کمک کند. البته وفاداری صرفاً با ارائه اقساط ایجاد نمیشود. کیفیت محصول، قیمت، ارسال، خدمات پس از فروش و تجربه کلی خرید همچنان نقش اصلی را دارند.
فروش اقساطی زمانی میتواند مشکلساز شود که فروشگاه فقط به افزایش تعداد سفارشها نگاه کند. برای مثال:
بنابراین قبل از اجرا باید یک محاسبه ساده اقتصادی انجام شود.
تاثیر فروش قسطی بر افزایش فروش سایت میتواند قابل توجه باشد، اما این روش یک میانبر جادویی برای افزایش فروش نیست. فروش اقساطی زمانی میتواند عملکرد فروشگاه را بهتر کند که مشکل اصلی بخشی از مشتریان، قیمت بالای محصول و ناتوانی در پرداخت یکجای آن باشد. در این شرایط، پرداخت مرحلهای میتواند مانع خرید را کاهش دهد، نرخ تبدیل را بالا ببرد، میانگین ارزش سفارش را افزایش دهد و فروش محصولات گرانقیمت را آسانتر کند.
در مقابل، فروشگاه باید هزینهها و ریسکهای این مدل را نیز محاسبه کند. کارمزد سرویس، زمان تسویه، شرایط مرجوعی، مسئولیت عدم پرداخت و تاثیر فروش اقساطی بر جریان نقدینگی، همگی باید پیش از اجرا مشخص شوند. برای فروش اقساطی در فروشگاه اینترنتی نیز تجربه کاربری اهمیت زیادی دارد. به گزارش مارکیتومگ، مشتری باید از صفحه محصول تا مرحله پرداخت بداند امکان خرید اعتباری وجود دارد، شرایط آن چیست و در نهایت چه مبلغی باید پرداخت کند.
در نهایت، بهترین راه برای تصمیمگیری این است که فروشگاه قبل و بعد از اجرای طرح، شاخصهایی مانند نرخ تبدیل، میانگین ارزش سفارش، تعداد سفارش، رها شدن سبد، فروش کالاهای گرانقیمت و سود خالص را مقایسه کند. اگر این دادهها نشان دهند که فروش اضافهشده بیش از هزینههای ایجاد شده ارزش دارد، فروش اقساطی میتواند به یکی از ابزارهای موثر رشد فروشگاه تبدیل شود.
برای خواندن ادامه محتوا اطلاعات را وارد کنید


